Immer mehr Unternehmen halten Bitcoin, Ether und andere Kryptowährungen im Betriebsvermögen. Über die Einkommensteuer auf Kryptogewinne ist viel geschrieben worden. Die Frage, wie man solche Bestände sauber in Buchhaltung und Jahresabschluss abbildet, bleibt dagegen oft offen. Dieser Beitrag gibt einen Überblick über die wichtigsten Stellschrauben.
Was ist ein Kryptowert bilanziell überhaupt?
Der Bundesfinanzhof hat 2023 entschieden, dass Kryptowährungen wie Bitcoin und Ether Wirtschaftsgüter sind. Die Finanzverwaltung schließt sich dem an und hat sich im März 2025 in einem BMF-Schreiben auch zum Betriebsvermögen geäußert. Damit steht fest: Kryptowerte können und müssen bilanziert werden.
Weniger klar ist der richtige Bilanzposten. Kryptowährungen sind weder Bargeld noch Bankguthaben, und Wertpapiere sind sie in aller Regel auch nicht. Nach Ansicht der Verwaltung kommen Finanzanlagen im Anlagevermögen oder sonstige Vermögensgegenstände im Umlaufvermögen in Betracht. In der Fachliteratur gibt es abweichende Vorschläge, etwa den Ausweis als immaterieller Vermögensgegenstand oder als eigener Unterposten. Ein einheitliches Bild gibt es bislang nicht.
Anlage- oder Umlaufvermögen?
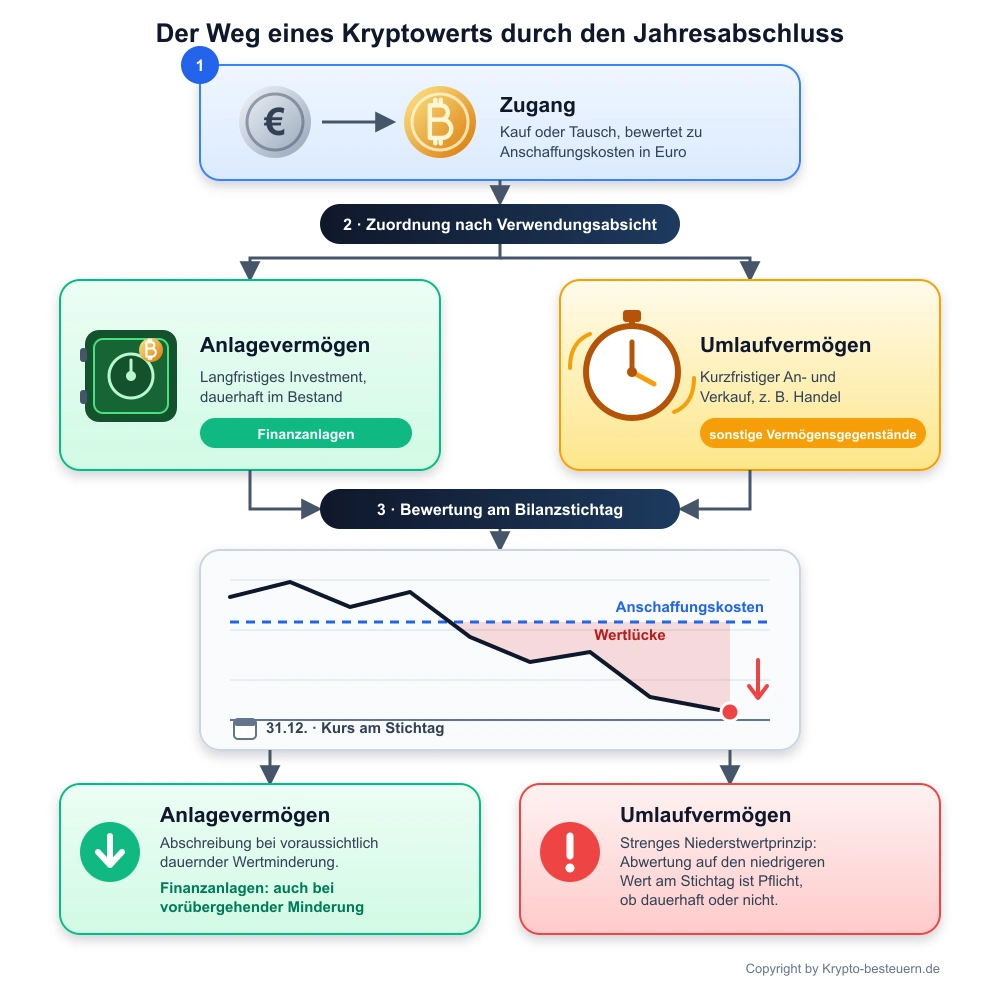
Entscheidend ist die Verwendungsabsicht. Wer Bitcoin als langfristige Kapitalanlage hält, ordnet sie dem Anlagevermögen zu. Eine Gesellschaft, die Kryptowerte kurzfristig kauft und wieder verkauft, hat Umlaufvermögen. Diese Weichenstellung wirkt sich später direkt auf die Bewertung am Stichtag aus.
Zugang: Anschaffungskosten in Euro
Beim Erwerb zählen die Anschaffungskosten in Euro. Wer direkt mit Euro kauft, hat es noch vergleichsweise leicht. Kompliziert wird es bei Käufen in Fremdwährungen und besonders beim Tausch einer Kryptowährung gegen eine andere, denn dann muss der Euro-Wert zum Tauschzeitpunkt erst ermittelt werden. Die Finanzverwaltung akzeptiert dafür ausdrücklich auch Auswertungen von Tracking-Tools. Auch Tageskurse sind zulässig, solange die Methode durchgehend einheitlich angewendet wird. Nebenkosten wie Börsengebühren gehören zu den Anschaffungskosten.
Gut zu wissen: Kurse unterscheiden sich von Börse zu Börse. Legen Sie daher fest, welche Kursquelle Sie nutzen, und dokumentieren Sie diese Entscheidung.
Buchungslogik in der Praxis
Schon ein einfacher Kauf oder Tausch löst mehrere Buchungen aus. Bewährt hat sich folgendes Vorgehen:
- Eigene Verrechnungskonten: Ein Transitkonto für Euro-Einzahlungen auf die Handelsplattform und ein weiteres für Tauschvorgänge halten die Buchhaltung übersichtlich.
- Tausch als Gewinn- oder Verlustrealisierung: Wird ein Kryptowert gegen einen anderen getauscht, entsteht meist ein Kursgewinn oder -verlust, der als sonstiger betrieblicher Ertrag oder Aufwand auszuweisen ist.
- Saldierungsverbot beachten: Im Handelsrecht gilt grundsätzlich das Bruttoprinzip. Wer den Tausch brutto bucht, kann den Bestand jederzeit abstimmen und erreicht dennoch einen sauberen Ausweis in der Gewinn- und Verlustrechnung.
- Gebühren separat erfassen: Netzwerk- und Plattformgebühren, die oft in Krypto bezahlt werden, sollten auf einem eigenen Konto landen.
- Buchungstexte nutzen: Plattform, Kürzel, Menge, Zeitpunkt, Transaktions-Hash und Euro-Kurs gehören in den Buchungstext, damit Dritte die Vorgänge nachvollziehen können.
Folgebewertung: Wann wird abgeschrieben?
Kryptowährungen nutzen sich nicht ab. Eine planmäßige Abschreibung entfällt deshalb. Möglich ist aber eine Abwertung, wenn der Wert am Stichtag unter die Anschaffungskosten fällt.

Handelsrechtlich gilt im Umlaufvermögen das strenge Niederstwertprinzip: Ein niedrigerer Wert am Stichtag muss angesetzt werden. Im Anlagevermögen ist bei dauernder Wertminderung abzuschreiben. Bei Finanzanlagen ist eine Abschreibung sogar bei nur vorübergehender Wertminderung erlaubt.
Steuerlich besteht bei voraussichtlich dauernder Wertminderung ein Wahlrecht zur Teilwertabschreibung. Was bei Kryptowerten als „dauernd“ gilt, ist weder gerichtlich noch von der Verwaltung geklärt. Diskutiert wird eine Übertragung der Regeln für börsennotierte Wertpapiere samt einer Bagatellgrenze. Wegen der hohen Kursschwankungen und der teils geringen Marktliquidität ist das aber nicht unumstritten. Wer abschreibt, sollte seine Begründung sorgfältig dokumentieren und später auch Wertaufholungen im Blick behalten.
Und die Umsatzsteuer?
Der Umtausch von Kryptowährungen in gesetzliche Währungen und umgekehrt ist nach Auffassung der Verwaltung umsatzsteuerbar, aber steuerfrei. Für den Tausch zwischen zwei Kryptowährungen gibt es noch keine gesicherte Rechtsprechung, vieles spricht aber ebenfalls für Steuerfreiheit. Reine Handelsaktivitäten bleiben damit buchhalterisch überschaubar. Kommt Mining oder eine umsatzsteuerpflichtige Tätigkeit hinzu, wird es komplexer, etwa beim Vorsteuerabzug.
Dokumentation entscheidet
Die größte Hürde ist selten die einzelne Buchung, sondern die Nachvollziehbarkeit. Unterlagen müssen aufbewahrt werden, und wer zusätzliche Software einsetzt, muss unter Umständen eine Verfahrensdokumentation und den Zugriff auf Schnittstellen bereithalten. Standard-Buchhaltungsprogramme sind auf solche Bestände meist nicht ausgelegt, sodass häufig individuelle Lösungen entstehen. Kann die Buchführung einer Prüfung nicht standhalten, droht im Ernstfall eine Schätzung der Besteuerungsgrundlagen.
Drei Tipps für den Alltag
- Konten mit Augenmaß anlegen: Je Coin und Plattform ein eigenes Konto schafft Übersicht, erschwert aber die Abstimmung.
- Aus Betriebsmitteln kaufen: Kryptowerte sollten möglichst direkt aus dem Betriebsvermögen angeschafft werden. Einlagen aus dem Privatvermögen vermischen steuerliche Sphären und führen schnell zu Abgrenzungsproblemen.
- Individuell prüfen: Jeder Sachverhalt ist anders. Lassen Sie die Einordnung im Zweifel von Ihrer Steuerberatung bestätigen.
5 Fragen zu Kryptowerten in der Bilanz
Ja. Kryptowährungen wie Bitcoin und Ether gelten als Wirtschaftsgüter und gehören bei betrieblicher Zuordnung in die Buchführung und den Jahresabschluss.
Es gibt keinen eigenen Posten. Üblich sind Finanzanlagen im Anlagevermögen bei langfristiger Haltung oder sonstige Vermögensgegenstände im Umlaufvermögen bei kurzfristigem Handel. Die Verwendungsabsicht entscheidet.
Maßgeblich ist der Euro-Wert zum Tauschzeitpunkt. Zulässig sind etwa Tageskurse oder Auswertungen von Tracking-Tools, wenn die Methode einheitlich und nachvollziehbar angewendet wird.

Das hängt von der Zuordnung ab. Im Umlaufvermögen gilt das strenge Niederstwertprinzip, dort ist abzuwerten. Im Anlagevermögen ist bei voraussichtlich dauernder Wertminderung abzuschreiben, bei Finanzanlagen handelsrechtlich auch bei vorübergehender.
Plattform, Menge, Zeitpunkt, Transaktions-Hash und Euro-Kurs gehören zu jeder Buchung. Die Kursquelle sollte festgelegt, Belege aufbewahrt und ein eigenes Verrechnungskonto genutzt werden.