Wer Kryptowerte durch einen Hackerangriff verliert, kann diesen Verlust in Deutschland in aller Regel nicht von der Steuer absetzen. Der Grund ist simpel: Ein Diebstahl ist kein Verkauf. Ohne Veräußerung gibt es nach § 23 EStG keinen Veräußerungsverlust, den man mit Gewinnen verrechnen könnte. Der mutmaßliche Milliarden-Hack bei Binance vom 29. Oktober 2026 macht die Frage für viele Anleger plötzlich sehr konkret.
Was bei Binance passiert ist
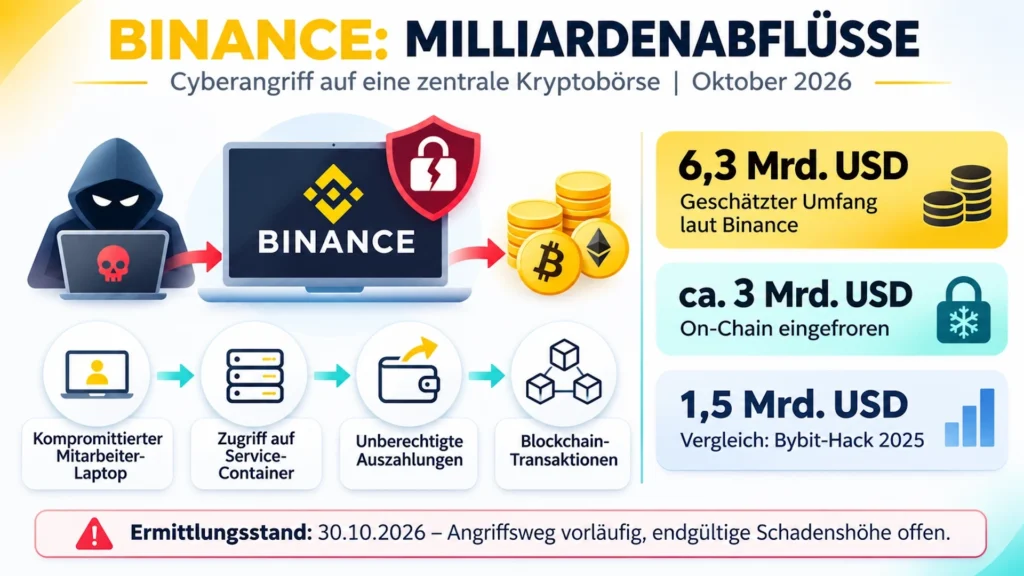
Am Abend des 29. Oktober 2026 flossen aus mehreren Hot-Wallets von Binance Kryptowerte in Milliardenhöhe ab. Glassnode beziffert die Abflüsse auf rund 5,3 Milliarden US-Dollar, Hyperdash kommt auf 5,6 Milliarden US-Dollar in 67 verschiedenen Kryptowerten. Betroffen sind unter anderem Bitcoin, Ether, USDT, USDC und XRP.
Tether und Circle haben Stablecoins im Wert von zusammen rund 2,38 Milliarden US-Dollar eingefroren. Binance hat alle Auszahlungen vorübergehend gestoppt. Gründer Changpeng Zhao kündigte an, der Verlust werde gedeckt; zusätzlich verfügt die Börse über ihren SAFU-Fonds mit rund 15.000 BTC. Eine verbindliche Entschädigungszusage der Unternehmensführung und eine bestätigte Schadenshöhe stehen noch aus.
Für Binance-Kunden ist das eine gute Nachricht. Für alle anderen Hack-Opfer, etwa von gehackten Wallets oder kleineren Börsen ohne Sicherheitsfonds, stellt sich die Frage: Hilft wenigstens das Finanzamt?
Die Grundlage: § 23 EStG kennt nur Veräußerungen
Privat gehaltene Kryptowerte sind steuerlich „andere Wirtschaftsgüter“. Das hat der Bundesfinanzhof 2023 bestätigt (BFH, Urteil vom 14.02.2023, IX R 3/22). Gewinne und Verluste sind deshalb nur relevant, wenn zwischen Anschaffung und Veräußerung höchstens ein Jahr liegt.
Entscheidend ist das Wort Veräußerung. Der BFH versteht darunter in ständiger Rechtsprechung die entgeltliche Übertragung des zumindest wirtschaftlichen Eigentums auf einen Dritten. Typische Veräußerungen bei Krypto sind:
- der Verkauf gegen Euro oder eine andere Fiatwährung,
- der Tausch in einen anderen Kryptowert,
- das Bezahlen von Waren oder Dienstleistungen mit Krypto.
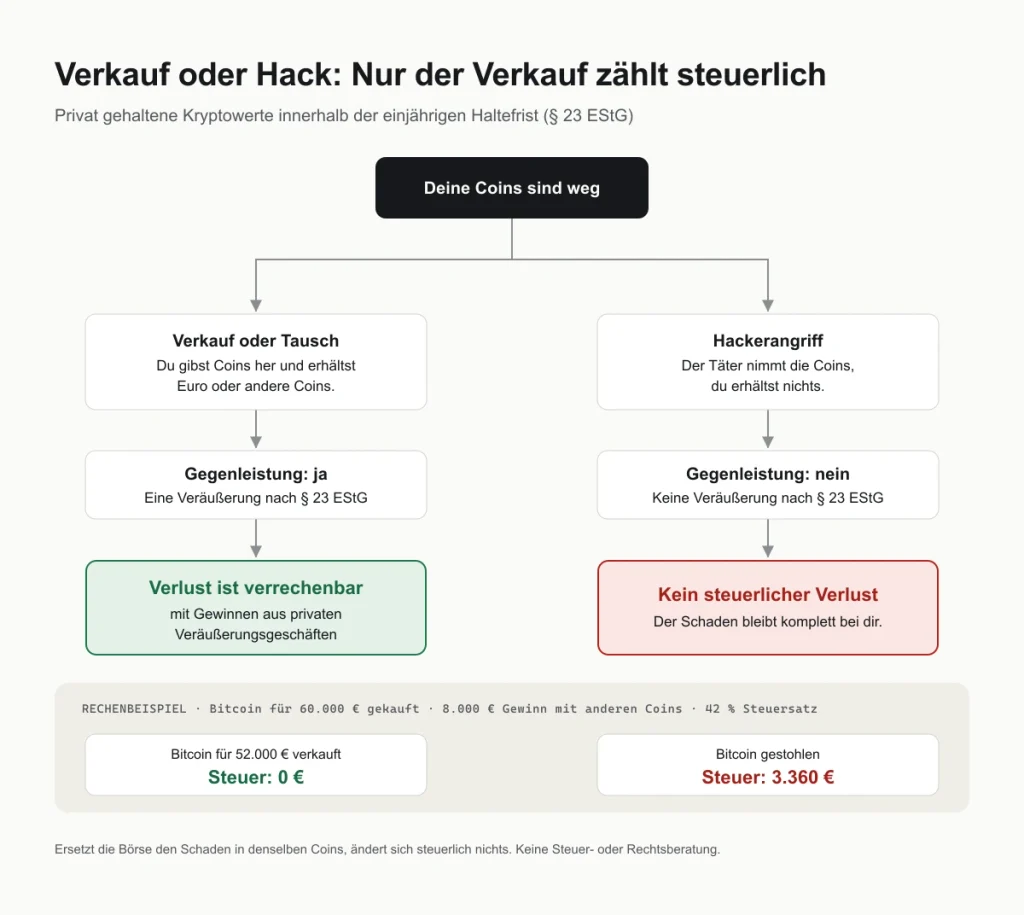
Allen drei Fällen ist gemeinsam: Du gibst etwas her und bekommst eine Gegenleistung. Genau diese Gegenleistung fehlt beim Hack.
Hinzu kommt eine zweite Hürde. Verluste aus privaten Veräußerungsgeschäften dürfen nur mit Gewinnen aus privaten Veräußerungsgeschäften verrechnet werden (§ 23 Abs. 3 Satz 7 und 8 EStG). Eine Verrechnung mit Gehalt, Mieten oder Aktiengewinnen ist ausgeschlossen.
Warum ein Hack keine Veräußerung ist
Der Hacker zahlt nichts. Du überträgst deine Coins nicht freiwillig, und du erhältst weder Geld noch andere Kryptowerte. Damit fehlt sowohl die Übertragung durch dich als auch das Entgelt. Der Tatbestand der Veräußerung ist nicht erfüllt, und ein steuerlich verwertbarer Verlust entsteht nicht. So sieht es auch die Fachliteratur seit Jahren: Verluste durch virtuellen Diebstahl, etwa bei Hackerangriffen, bleiben mangels Veräußerung unberücksichtigt.
Das BMF-Schreiben vom 6. März 2025 zur Besteuerung von Kryptowerten enthält keine eigene Regel für gestohlene Coins. Eine Entscheidung des Bundesfinanzhofs speziell zum Krypto-Diebstahl gibt es bislang ebenfalls nicht. Wer den Verlust trotzdem ansetzt, muss mit einer Ablehnung durch das Finanzamt rechnen.
Rechenbeispiel: Verkauf mit Verlust vs. Hack
Anna kauft im Februar 2026 einen Bitcoin für 60.000 €. Mit anderen Coins macht sie 2026 innerhalb der Jahresfrist 8.000 € Gewinn. Ihr Grenzsteuersatz liegt bei 42 % (ohne Soli und Kirchensteuer).
| Variante A: Verkauf | Variante B: Hack | |
|---|---|---|
| Was mit dem Bitcoin passiert | im Oktober für 52.000 € verkauft | im Oktober gestohlen |
| Gewinn aus anderen Coins | 8.000 € | 8.000 € |
| Verlust aus dem Bitcoin | −8.000 €, verrechenbar | 0 €, steuerlich nicht vorhanden |
| Zu versteuern | 0 € | 8.000 € |
| Einkommensteuer darauf | 0 € | 3.360 € |
| Wirtschaftlicher Schaden | 8.000 € | 60.000 € |
Das ist die bittere Pointe: Wer seinen Bitcoin mit Verlust verkauft, wird steuerlich entlastet. Wer ihn komplett an einen Hacker verliert, trägt den vollen Schaden und zahlt auf seine übrigen Gewinne trotzdem Steuern.
Für Coins, die länger als ein Jahr gehalten wurden, macht das übrigens keinen Unterschied. Bei ihnen wäre auch ein Verkaufsverlust steuerlich irrelevant.
Börsen-Hack ist nicht gleich Wallet-Hack
Beim Binance-Fall wurden die Hot-Wallets der Börse geleert, nicht die Wallets einzelner Kunden. Steuerlich führt das zu drei möglichen Ausgängen:
- Die Börse deckt den Schaden, dein Guthaben bleibt unverändert. Dann passiert steuerlich gar nichts. Deine Coins gelten als weiter gehalten, die Haltefrist läuft normal weiter. Das ist das Szenario, das CZ für Binance in Aussicht stellt.
- Die Börse entschädigt dich in einem anderen Wert. Bekommst du statt verlorener Ether etwa USDT oder Bitcoin gutgeschrieben, kann das wie ein Tausch wirken und damit selbst eine Veräußerung auslösen. Innerhalb der Jahresfrist wäre dann ein Gewinn oder Verlust zu ermitteln. Ersatzleistungen solltest du deshalb genau dokumentieren und mit einer Steuerberatung prüfen lassen.
- Die Börse zahlt nicht oder nur teilweise. Für den ungedeckten Teil gilt dasselbe wie beim Wallet-Hack: keine Veräußerung, kein verrechenbarer Verlust.
Beim Hack deiner eigenen Wallet, etwa durch Phishing oder eine kompromittierte Seed-Phrase, gibt es niemanden, der den Schaden übernimmt. Hier bleibt es fast immer beim vollen wirtschaftlichen Verlust ohne steuerliche Entlastung.
Der Klassiker „Not your keys, not your coins“ bekommt damit eine steuerliche Fußnote: Auf der Börse trägst du das Risiko eines Hacks der Börse, in der eigenen Wallet das Risiko eigener Fehler. Absichern kann man sich gegen beides nur technisch, nicht über die Steuererklärung.
Gibt es Auswege? Gegenargumente und Sonderfälle
Das Aktien-Argument. Vereinzelt verweisen Berater auf den BFH: Werden Aktionären ihre Aktien in einem Insolvenzplan entschädigungslos entzogen, ist der Verlust in entsprechender Anwendung von § 20 Abs. 2 EStG steuerlich zu berücksichtigen (BFH, Urteil vom 03.12.2019, VIII R 34/16). Der BFH hat dort ausdrücklich festgehalten, dass der Untergang der Aktien keine Veräußerung ist, und eine Regelungslücke im System der Abgeltungsteuer geschlossen. Ob sich das auf § 23 EStG übertragen lässt, der traditionell eng ausgelegt wird, ist offen. Wer es versucht, sollte das gegenüber dem Finanzamt offenlegen und mit Einspruch und Klage rechnen.
Außergewöhnliche Belastung. Auch über § 33 EStG führt in der Regel kein Weg. Vermögensverluste erkennt die Rechtsprechung dort grundsätzlich nicht an; Ausnahmen betreffen existenznotwendige Dinge wie Hausrat oder Kleidung, nicht Kapitalanlagen.
Betriebsvermögen. Anders ist es, wenn die Kryptowerte zu einem Betrieb gehören, etwa bei gewerblichem Handel oder Mining. Dort mindert der Diebstahl den Gewinn, weil im Betriebsvermögen nicht nur Veräußerungen zählen. Das betrifft aber nur einen kleinen Teil der Privatanleger.
Ausblick: Ändert die Krypto-Steuerreform etwas?
Möglicherweise. Der Referentenentwurf des Bundesfinanzministeriums vom 30. September 2026 sieht vor, Kryptowerte, die ab dem 1. Januar 2027 angeschafft werden, aus § 23 EStG herauszulösen und der Abgeltungsteuer nach § 20 EStG zu unterwerfen. Verluste würden dann im Verrechnungskreis des § 20 Abs. 6 EStG verrechnet. Im System der Abgeltungsteuer hat der BFH Totalverluste, etwa beim Ausfall einer Kapitalforderung oder beim entschädigungslosen Aktienentzug, großzügiger anerkannt. Ob das auf gestohlene Kryptowerte durchschlägt, ist reine Spekulation. Beschlossen ist die Reform nicht: Der für den 14. Oktober 2026 geplante Kabinettstermin verstrich ohne Beschluss. Für 2026 gilt § 23 EStG unverändert.
Checkliste für Betroffene
- Kontostand und Transaktionshistorie der Börse sofort exportieren (CSV, Screenshots), solange der Zugang funktioniert
- Anschaffungsdaten und Anschaffungskosten der betroffenen Coins sichern
- Alle offiziellen Mitteilungen der Börse zum Vorfall und zur Entschädigung archivieren
- Bei einem Wallet-Hack: Transaktions-IDs und Zieladressen notieren und Anzeige bei der Polizei erstatten
- Jede Ersatzleistung mit Datum, Art und Euro-Wert dokumentieren
- Nur offizielle Kanäle nutzen: Nach großen Hacks häufen sich gefälschte Support-Nachrichten
- Vor dem Ansatz eines Verlusts in der Steuererklärung eine Steuerberatung einbeziehen
Die Dokumentation lohnt sich auch ohne Steuerersparnis. Seit dem BMF-Schreiben 2025 verlangt die Finanzverwaltung lückenlose Transaktionsnachweise; ein Datenverlust durch einen Hack entbindet davon nicht.

Tokenarten und ihre steuerliche Behandlung nach dem BMF-Schreiben 2025
Read More →Fazit
Ein Hack ist steuerlich ein Nicht-Ereignis. Weil der Dieb nichts zahlt, fehlt die Veräußerung, und ohne Veräußerung gibt es nach geltendem Recht keinen verrechenbaren Verlust. Binance-Kunden dürften glimpflich davonkommen, wenn die Börse den Schaden wie angekündigt ausgleicht. Wer dagegen auf einem ungedeckten Verlust sitzen bleibt, sollte nicht auf das Finanzamt hoffen, sondern auf gute Dokumentation und die eigene Verwahrung achten.
Dieser Artikel ist keine Steuer- oder Rechtsberatung. Für deinen Einzelfall wende dich an eine Steuerberaterin oder einen Steuerberater.
Quellen
- BFH, Urteil vom 14.02.2023, IX R 3/22 (Steuerbarkeit von Kryptowährungen)
- BFH, Urteil vom 03.12.2019, VIII R 34/16 (entschädigungsloser Entzug von Aktien)
- PStR 06/2018, S. 161: Verluste durch Hackerangriffe
- BMF-Schreiben vom 06.03.2025, Einzelfragen zur ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte
- Referentenentwurf des BMF vom 30.09.2026 zur Reform der Besteuerung von Kryptowerten im Privatvermögen
- Blockchain-Auswertungen von Glassnode und Hyperdash sowie Stellungnahmen von Binance, Tether und Circle vom 29.10.2026