Krypto-Influencer sind längst ein fester Bestandteil des Marktes rund um Bitcoin, Ether und andere Kryptowerte. Auf YouTube, Instagram, TikTok oder X erklären sie Projekte, kommentieren Kursentwicklungen oder stellen neue Token vor. Hinter vielen dieser Inhalte steht jedoch ein wirtschaftliches Geschäftsmodell.
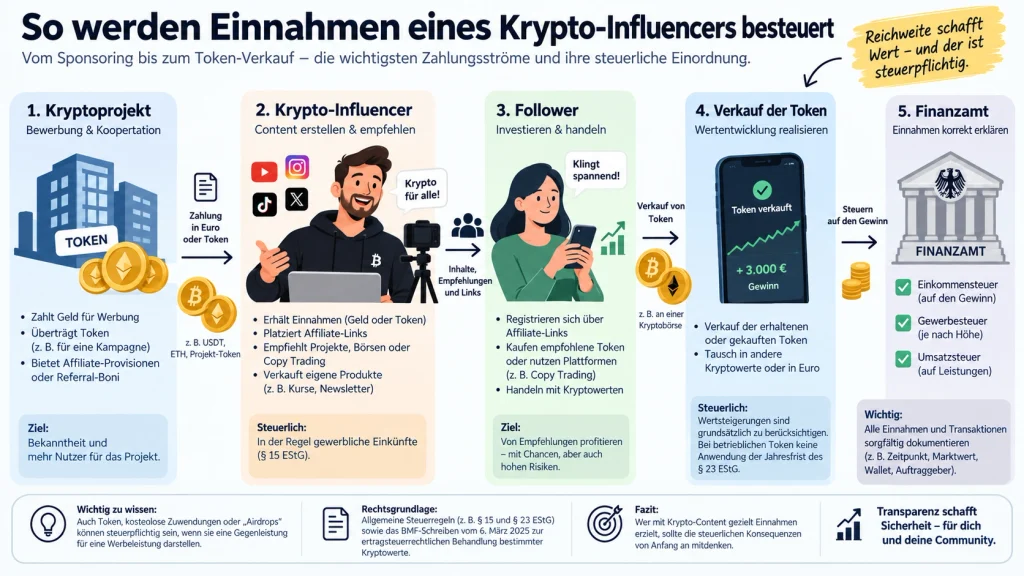
Typische Einnahmequellen sind Werbevergütungen, Affiliate-Provisionen, Kooperationen, Coaching-Angebote oder Copy Trading. Bei letzterem gelangen Follower etwa über einen Affiliate-Link auf eine Finanzplattform; der Influencer erhält dafür eine Provision.
Wann wird die Tätigkeit steuerpflichtig?
Wer nur gelegentlich aus persönlichem Interesse über Kryptowerte berichtet, betreibt nicht automatisch ein Gewerbe. Anders sieht es aus, wenn die Tätigkeit selbstständig, nachhaltig, mit Gewinnerzielungsabsicht und unter Beteiligung am allgemeinen wirtschaftlichen Verkehr ausgeübt wird.
Bei professionellen Krypto-Influencern ist das häufig der Fall. Einnahmen aus Werbung, Kooperationen, Affiliate-Programmen oder eigenen Kursen können dann grundsätzlich Einkünfte aus Gewerbebetrieb nach § 15 EStG darstellen.
Werbung, Affiliate und Copy Trading
Erhält ein Influencer beispielsweise 2.000 Euro für ein YouTube-Video oder eine Provision für vermittelte Nutzer, handelt es sich grundsätzlich um Betriebseinnahmen.
Auch Sachleistungen können steuerlich relevant sein. Die Verbraucherzentrale weist darauf hin, dass wirtschaftlich motivierte Beiträge nicht nur bei Geldzahlungen, sondern auch bei anderen Gegenleistungen vorliegen können.
Bezahlung mit Token
Besonders interessant wird es, wenn ein Influencer nicht in Euro, sondern in Kryptowerten bezahlt wird.
Erhält er beispielsweise 10.000 Token als Gegenleistung für ein Werbevideo, ist die Vergütung nicht deshalb steuerfrei, weil kein Geld auf dem Bankkonto eingeht. Bei einer betrieblichen Tätigkeit ist grundsätzlich der Wert der erhaltenen Kryptowerte zu erfassen.
Die Studie von Merkley et al. beschreibt ausdrücklich Fälle, in denen Krypto-Influencer für die Bewerbung von Projekten kostenlose oder vergünstigte Token erhalten.
Entscheidend ist dabei der wirtschaftliche Zusammenhang. Ein als „Airdrop“ oder „Free Token“ bezeichneter Zufluss ist nicht automatisch steuerlich wie ein unentgeltlicher Airdrop zu behandeln, wenn tatsächlich eine Werbeleistung erwartet wird.

Besteuerung von Krypto-Influencer-Tätigkeiten
Was passiert beim späteren Verkauf?
Werden die als Vergütung erhaltenen Token später verkauft, ist auch die weitere Wertentwicklung steuerlich zu berücksichtigen.
Erhält ein Influencer Token im Wert von 4.000 Euro und verkauft sie später für 7.000 Euro, können zunächst 4.000 Euro Betriebseinnahmen aus der Werbeleistung entstehen. Die anschließende Wertsteigerung kann zusätzlich den betrieblichen Gewinn erhöhen.
Die für private Anleger bekannte Regelung des § 23 EStG mit der Jahresfrist darf daher nicht einfach auf betriebliche Kryptowerte übertragen werden.
Private und betriebliche Kryptowerte trennen
Ein Influencer kann gleichzeitig gewerblich tätig und privater Anleger sein. Bereits privat gehaltene Bitcoin werden nicht automatisch Betriebsvermögen, nur weil zusätzlich ein monetarisierter Social-Media-Kanal betrieben wird.
Wichtig ist daher die klare Zuordnung: Token, die unmittelbar als Vergütung für eine Kooperation eingehen, stehen regelmäßig in einem anderen Zusammenhang als privat erworbene Kryptowerte.
Für Kryptowerte im Privatvermögen gelten weiterhin die Vorgaben des § 23 EStG. Das BMF-Schreiben vom 6. März 2025 bestätigt dabei die Einordnung bestimmter Kryptowerte als „andere Wirtschaftsgüter“ und enthält Vorgaben zur Wertermittlung sowie zur Dokumentation.
Betriebsausgaben und Umsatzsteuer
Den Einnahmen stehen mögliche Betriebsausgaben gegenüber. Dazu können beispielsweise Kosten für Kamera- und Audiotechnik, Software, Webseiten, externe Dienstleister oder beruflich veranlasste Reisen gehören.
Daneben darf die Umsatzsteuer nicht übersehen werden. Wer gegen Entgelt Werbe- oder Marketingleistungen erbringt, kann umsatzsteuerlich Unternehmer sein. Bei internationalen Kryptoprojekten ist insbesondere zu prüfen, wo die Leistung steuerbar ist.
Dokumentation wird besonders wichtig
Krypto-Influencer sollten Zahlungen und Token-Zuflüsse sorgfältig dokumentieren. Dazu gehören insbesondere Zeitpunkt und Höhe der Vergütung, der jeweilige Marktwert, die verwendete Wallet, der Auftraggeber und die zugrunde liegende Vereinbarung.
Das ist vor allem deshalb wichtig, weil häufig mehrere Rollen zusammentreffen: Influencer können gleichzeitig Werbepartner, Affiliate, Token-Investor und privater Anleger sein.

Fazit zu Krypto-Influencer und Steuern
Bei Krypto-Influencern treffen Social Media, Unternehmertum und Kryptosteuerrecht unmittelbar aufeinander. Besonders relevant sind Vergütungen in Token. Wer Kryptowerte für Werbung, Empfehlungen oder Kooperationen erhält, sollte nicht davon ausgehen, dass erst ein späterer Verkauf steuerlich relevant wird.
Das BMF-Schreiben vom 6. März 2025 enthält zwar keine eigenen Sonderregeln für Krypto-Influencer. Zusammen mit den allgemeinen ertragsteuerlichen Grundsätzen bildet es aber den maßgeblichen Rahmen für die steuerliche Beurteilung.
Kurz gesagt: Wo Reichweite gezielt monetarisiert wird, beginnt regelmäßig auch die steuerliche Relevanz.